


Serie 1/15 - Antes da Lei Rouanet: a Lei Sarney e o início do incentivo fiscal à cultura

Atualizado: 6 de set.
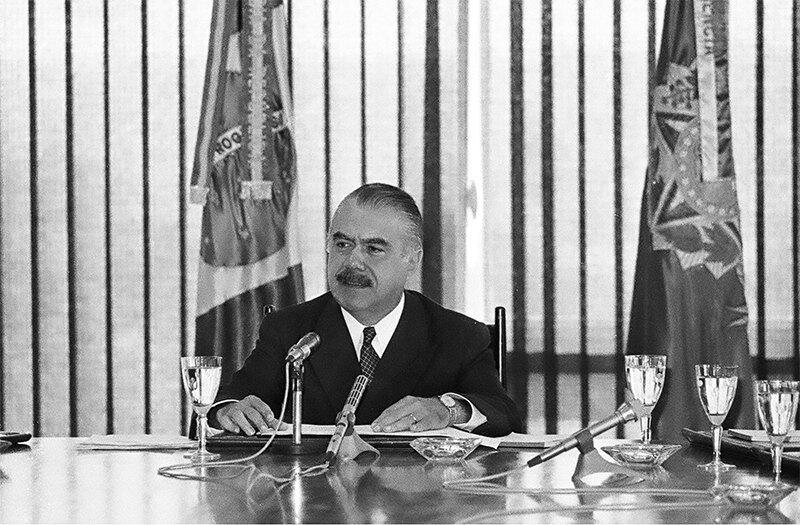
Quando se fala em incentivo fiscal à cultura no Brasil, é quase automático pensar na Lei Rouanet. Criada em 1991, ela se tornou tão conhecida que, para muitas pessoas, parece ter inaugurado esse modelo de financiamento cultural no país.
Mas essa história começou antes.
Cinco anos antes da Lei Rouanet, em 2 de julho de 1986, o Brasil sancionava a Lei nº 7.505, que ficou conhecida como Lei Sarney. Ela representou uma experiência pioneira no âmbito federal ao permitir que contribuintes apoiassem atividades culturais por meio de doações, patrocínios e investimentos associados a benefícios no Imposto de Renda.
Mais do que uma curiosidade histórica, conhecer a Lei Sarney é fundamental para compreender por que o Brasil adotou o incentivo fiscal como instrumento de política cultural, quais problemas apareceram nessa primeira experiência e de que maneira esse processo antecedeu a criação do Programa Nacional de Apoio à Cultura — PRONAC, instituído pela Lei Rouanet.
E a história da Lei Sarney não começa em 1986.
Uma ideia que vinha sendo discutida havia anos
A associação entre José Sarney e o incentivo fiscal à cultura é anterior à sua chegada à Presidência da República.
Ainda como parlamentar, Sarney apresentou propostas relacionadas à criação de mecanismos de incentivo fiscal para estimular o financiamento da cultura. Ao longo dos anos 1970 e início dos anos 1980, diferentes iniciativas sobre o tema foram discutidas sem que se transformassem naquele momento em uma política federal consolidada.
Por isso, quando a chamada Lei Sarney finalmente foi aprovada em 1986, ela não surgiu simplesmente como uma decisão repentina daquele governo. Fazia parte de um debate anterior sobre a necessidade de encontrar novas formas de financiamento para a produção cultural brasileira.
O momento político também era completamente diferente.
O Brasil vivia a redemocratização, após mais de duas décadas de regime militar, e discutia a reconstrução de suas instituições. A cultura ganhava uma nova posição dentro da administração pública federal.
Em 1985 havia sido criado o Ministério da Cultura, separado do Ministério da Educação. A existência de uma pasta própria representava também o reconhecimento de que a cultura deveria possuir políticas, instituições e instrumentos específicos.
Foi nesse ambiente que o incentivo fiscal ganhou condições políticas para avançar.

Celso Furtado e uma visão de cultura ligada ao desenvolvimento
Outro personagem importante para entender esse momento é Celso Furtado, um dos mais importantes economistas e intelectuais brasileiros do século XX.
Furtado assumiu o Ministério da Cultura em 1986 e participou do processo de construção da política cultural daquele período. A relação entre cultura e desenvolvimento ocupava lugar importante em seu pensamento: desenvolvimento não deveria ser compreendido exclusivamente como crescimento econômico, mas também como capacidade de uma sociedade produzir, preservar e transformar seus próprios valores e formas de expressão.
Essa concepção ajuda a compreender a relevância atribuída naquele período à criação de novos instrumentos para financiar a atividade cultural.
A Lei Sarney, portanto, precisa ser observada dentro de um contexto mais amplo: redemocratização, fortalecimento institucional da cultura e busca por novas formas de participação da sociedade e do setor privado em seu financiamento.
Junho de 1986: o projeto chega ao Congresso
A documentação preservada pelo Senado Federal permite acompanhar com precisão a etapa decisiva dessa história.
Em 6 de junho de 1986, o Poder Executivo encaminhou ao Congresso Nacional a proposta que daria origem à Lei Sarney, por meio da Mensagem nº 213/1986 e da Exposição de Motivos nº 044-A.
Além do presidente José Sarney, aparecem associados à proposta os ministros Dilson Funaro, da Fazenda; Celso Furtado, da Cultura; e João Sayad, então ministro-chefe da Secretaria de Planejamento da Presidência da República.
Na Câmara dos Deputados, a proposta tramitou como Projeto de Lei nº 7.793/1986. No Senado, tornou-se o Projeto de Lei da Câmara nº 24/1986.
Há um dado que chama atenção: a proposta foi encaminhada em 6 de junho e transformada em lei em 2 de julho daquele mesmo ano.
Ou seja, a etapa legislativa final ocorreu em menos de um mês.
2 de julho de 1986: nasce a Lei Sarney
Em 2 de julho de 1986, o presidente José Sarney sancionou a Lei nº 7.505/1986.
Sua ementa oficial dizia que a norma dispunha sobre benefícios fiscais na área do Imposto de Renda concedidos a operações de caráter cultural ou artístico.
A legislação ficou popularmente conhecida como Lei Sarney, embora esse não fosse seu nome oficial. O próprio cadastro legislativo do Senado registra esse apelido.
Esse detalhe acabaria se repetindo alguns anos depois: a Lei nº 8.313/1991 também passaria a ser muito mais conhecida pelo sobrenome associado a sua formulação — Rouanet — do que por seu número oficial.
A Receita Federal chama atenção para essa particularidade histórica: tanto a Lei Sarney quanto a Lei Rouanet foram “personalizadas” pelo uso corrente, algo incomum na história da legislação do Imposto de Renda.
Mas como funcionava a Lei Sarney?
A lógica central era relativamente simples: utilizar o sistema tributário para estimular a participação de contribuintes no financiamento da cultura.
O artigo 1º estabelecia que o contribuinte do Imposto de Renda poderia obter benefício fiscal em razão de doações, patrocínios e investimentos realizados por meio ou em favor de pessoa jurídica de natureza cultural, com ou sem fins lucrativos, cadastrada no Ministério da Cultura.
Aqui aparece algo muito importante. A lei diferenciava três formas de participação:
Doação: transferência de recursos sem finalidade promocional ou retorno econômico direto.
Patrocínio: apoio relacionado à promoção do patrocinador e à associação de sua imagem à atividade cultural.
Investimento: aplicação realizada com possibilidade de participação econômica nos resultados da atividade.
Portanto, desde aquela primeira legislação já existia a percepção de que financiar cultura poderia envolver relações diferentes entre quem colocava o recurso e quem realizava a atividade cultural.
Quanto poderia ser incentivado?
Para pessoas físicas, a legislação estabelecia percentuais diferentes conforme a modalidade.
Observado o limite máximo previsto pela própria lei, poderiam ser considerados:
até 100% do valor da doação;
até 80% do valor do patrocínio;
até 50% do valor do investimento.
O abatimento da pessoa física estava limitado a 10% de sua renda bruta.
Para pessoas jurídicas, a lei estabelecia outra sistemática, também diferenciando doações, patrocínios e investimentos, além de determinar limite relacionado ao imposto devido.
Essa diferenciação é importante porque demonstra que o incentivo fiscal à cultura brasileiro não nasceu baseado em uma única forma de relação entre empresa e cultura.
Desde o início estavam presentes conceitos como doação, patrocínio e investimento cultural.

Não era exatamente o sistema de aprovação de projetos que conhecemos hoje
Esta talvez seja uma das diferenças mais importantes entre a Lei Sarney e o modelo posteriormente desenvolvido.
Hoje, quando se pensa na Lei Rouanet, é comum imaginar um processo que envolve apresentação de proposta cultural, orçamento, análise, autorização para captação, execução, acompanhamento e prestação de contas.
Na Lei Sarney, a arquitetura era diferente.
O artigo 1º vinculava o incentivo às operações realizadas por meio ou em favor de uma pessoa jurídica de natureza cultural previamente cadastrada no Ministério da Cultura.
Portanto, não se deve simplesmente transportar o funcionamento atual da Lei Rouanet para 1986.
O modelo de controle e relacionamento com os agentes culturais ainda estava em construção.
Essa característica acabaria se tornando central nas discussões posteriores sobre fiscalização, transparência e acompanhamento da aplicação dos recursos.
O que a Lei Sarney considerava atividade cultural?
Outro aspecto interessante é a amplitude da legislação.
A Lei Sarney não estava limitada a shows ou espetáculos. O texto abrangia diferentes atividades e segmentos culturais, incluindo iniciativas relacionadas às artes, patrimônio, produção editorial, audiovisual e outras formas de criação e preservação cultural.
Isso também ajuda a desmontar uma visão ainda comum de que políticas de incentivo cultural existem apenas para financiar apresentações artísticas.
Desde sua origem, o mecanismo estava inserido em uma concepção muito mais ampla de produção e preservação cultural.
A regulamentação veio em outubro de 1986
A própria Lei nº 7.505 determinava que o Poder Executivo deveria regulamentá-la.
Isso aconteceu em 3 de outubro de 1986, com o Decreto nº 93.335.
O regulamento detalhou procedimentos para utilização dos benefícios e reafirmou a necessidade de cadastramento das pessoas jurídicas culturais no Ministério da Cultura. O decreto foi assinado por José Sarney, pelo ministro da Fazenda Dilson Funaro e pelo ministro da Cultura Celso Furtado.
Poucos meses depois, em dezembro de 1986, uma nova norma alterou parte da regulamentação para tratar da aplicação temporal dos benefícios.
A Lei Sarney previa fiscalização — e até crime em caso de fraude
Um ponto importante para compreender corretamente essa história é evitar a ideia de que a Lei Sarney não possuía qualquer mecanismo de controle.
Possuía.
O artigo 13 atribuía à Secretaria da Receita Federal a fiscalização da execução da lei no que se referia às atividades culturais e à aplicação dos recursos comprometidos.
E o artigo seguinte ia ainda mais longe.
O artigo 14 estabelecia que obter redução do Imposto de Renda mediante utilização fraudulenta dos benefícios constituía crime.
A legislação também previa responsabilização de quem recebesse recursos, bens ou valores em função do incentivo e, sem justa causa, deixasse de promover a atividade cultural correspondente.
Portanto, é incorreto afirmar que não havia qualquer previsão de fiscalização.
A discussão histórica é mais complexa: uma coisa é existir previsão legal de controle; outra é a capacidade institucional de acompanhar, verificar e fiscalizar um sistema novo em funcionamento.
Onde começaram os problemas?
A experiência revelou dificuldades importantes.
Uma delas estava justamente no desenho do mecanismo.
Como o sistema estava fortemente baseado no cadastramento das entidades culturais e não possuía ainda a estrutura de acompanhamento individualizado de projetos que seria desenvolvida posteriormente, surgiram críticas relacionadas à capacidade do Estado de controlar a utilização dos benefícios.
A questão central passou a ser:
como garantir que o benefício tributário concedido correspondesse efetivamente à realização da atividade cultural prevista?
A experiência também colocou em evidência um dilema que permanece presente nas discussões sobre incentivo fiscal até hoje: quando o Estado utiliza renúncia fiscal para estimular investimento privado em cultura, quem influencia a escolha das atividades que receberão recursos?
O Estado? O patrocinador? O mercado? Os produtores culturais? A sociedade?
Não existe uma resposta simples. Mas a Lei Sarney colocou essa discussão definitivamente dentro da política cultural brasileira.
A experiência durou pouco
Segundo o histórico da Receita Federal, o incentivo cultural instituído pela Lei nº 7.505/1986 produziu efeitos do exercício de 1987, ano-base 1986, até o exercício de 1989, ano-base 1988.
Portanto, apesar de sua importância histórica, sua utilização efetiva ocorreu durante um período relativamente curto.
E então o Brasil passou por outra mudança política profunda.
1990: Collor assume a Presidência
Em março de 1990, Fernando Collor de Mello assumiu a Presidência da República propondo uma ampla reforma econômica e administrativa.
Entre as medidas adotadas estavam mudanças profundas nos incentivos fiscais existentes.
É comum encontrar a afirmação simplificada de que:
“Collor acabou com a Lei Sarney.”
Historicamente, porém, vale fazer uma distinção mais cuidadosa.
A Lei nº 8.034, de 12 de abril de 1990, resultante da conversão da Medida Provisória nº 161/1990, determinou que, a partir do exercício financeiro de 1991, ficariam suspensos para pessoas jurídicas diversos benefícios fiscais, entre eles os previstos na Lei nº 7.505/1986.
E a Lei Sarney não foi o único incentivo atingido.
A medida fazia parte de uma alteração muito mais ampla da legislação tributária e dos benefícios fiscais existentes naquele momento.
Por isso, também é impreciso resumir o episódio dizendo simplesmente que “Collor extinguiu a Lei Sarney porque havia fraudes”.
Os problemas de controle e as críticas ao modelo fazem parte da história da legislação, mas a mudança ocorrida em 1990 estava inserida em um processo econômico, fiscal, administrativo e político mais amplo.
Entre a Lei Sarney e a Lei Rouanet
A interrupção daquele modelo não significava que o problema do financiamento cultural estivesse resolvido.
Muito pelo contrário.
O país continuava precisando de instrumentos capazes de apoiar produção artística, patrimônio, formação, circulação, difusão e outras atividades culturais.
Ao mesmo tempo, a experiência da Lei Sarney havia deixado lições importantes.
Era necessário pensar em um sistema mais estruturado, capaz de combinar diferentes formas de financiamento e estabelecer procedimentos mais claros para a relação entre Estado, produtores culturais e iniciativa privada.
É nesse contexto que surge Sérgio Paulo Rouanet.
Diplomata, filósofo, ensaísta e intelectual brasileiro, Rouanet assumiu a Secretaria de Cultura da Presidência da República durante o governo Collor e participou da formulação da nova política federal de incentivo.
Em 23 de dezembro de 1991, foi sancionada a Lei nº 8.313.
Nascia o Programa Nacional de Apoio à Cultura — PRONAC.
A legislação passaria para a história como Lei Rouanet.
A Lei Rouanet não nasceu do zero
Esse talvez seja o ponto mais importante de toda essa história.
A Lei Rouanet não apareceu subitamente em 1991.
Ela surgiu depois de anos de discussões sobre financiamento cultural, da institucionalização do Ministério da Cultura, da experiência concreta da Lei Sarney e dos problemas, debates e aprendizados produzidos por aquele primeiro modelo federal de incentivo fiscal.
E existe uma diferença fundamental que precisa ser compreendida.
A Lei Rouanet não é apenas uma lei de patrocínio cultural.
A Lei nº 8.313 criou o Programa Nacional de Apoio à Cultura — PRONAC, concebendo uma política de financiamento mais ampla do que simplesmente a possibilidade de uma empresa utilizar incentivo fiscal para patrocinar determinado projeto.
Esse ponto é essencial porque boa parte das críticas e discussões atuais sobre a “Lei Rouanet” trata, na realidade, apenas de um dos instrumentos associados ao sistema de financiamento cultural.
Por que conhecer a Lei Sarney é tão importante?
Porque compreender a Lei Sarney muda a forma de enxergar a própria Lei Rouanet.
O incentivo fiscal à cultura no Brasil não nasceu em 1991.
Também não nasceu simplesmente da vontade de permitir que empresas “patrocinassem artistas com dinheiro público”, como algumas explicações simplificadas fazem parecer.
Ele é resultado de uma construção histórica que envolve diferentes concepções sobre o papel do Estado, participação privada, desenvolvimento cultural, tributação, democratização do acesso à cultura e responsabilidade sobre a aplicação de recursos incentivados.
A Lei Sarney foi uma primeira experiência federal.
Teve limitações. Recebeu críticas. Encontrou dificuldades de controle. Funcionou durante pouco tempo.
Mas também introduziu conceitos que permaneceriam presentes nas políticas de incentivo cultural brasileiras nas décadas seguintes.
Entre eles, a possibilidade de aproximar Estado, sociedade, empresas e produtores culturais por meio de mecanismos tributários.
Uma história que começou antes de Rouanet
Quando a Lei nº 8.313 foi sancionada, em dezembro de 1991, o Brasil não estava começando essa discussão.
Estava dando um novo capítulo a uma história anterior.
Por isso, para compreender a Lei Rouanet é necessário voltar pelo menos até a década de 1980 — e, se quisermos entender a origem das propostas de incentivo fiscal à cultura, precisamos recuar ainda mais.
A Lei Sarney é uma peça fundamental dessa trajetória.
Conhecê-la permite perceber que políticas públicas não surgem prontas. Elas são construídas por meio de experiências, disputas, acertos, erros, mudanças institucionais e transformações da própria sociedade.
E foi justamente depois dessa primeira experiência que surgiu uma nova tentativa de organizar o financiamento federal à cultura.
Seu nome oficial era Lei nº 8.313/1991.
Mas quase ninguém a chamaria assim.
Ela ficaria conhecida por outro nome:
Lei Rouanet.
No próximo texto desta série, vamos conhecer Sérgio Paulo Rouanet e entender por que uma das legislações culturais mais conhecidas — e também mais discutidas — do Brasil acabou carregando seu sobrenome. FONTES: Lei nº 7.505, de 2 de julho de 1986 — Lei Sarney (texto legal)
Lei nº 7.505/1986 na base legislativa do Senado Federal
Documentação histórica da tramitação da Lei Sarney no Senado
Decreto nº 93.335, de 3 de outubro de 1986 — regulamentação da Lei Sarney
Decreto nº 93.852, de 22 de dezembro de 1986
Planalto — Decreto nº 93.852/1986
Veto presidencial relacionado à Lei nº 7.505/1986
Lei nº 8.034, de 12 de abril de 1990 — suspensão de benefícios fiscais
Medida Provisória nº 161, de 15 de março de 1990
História do Imposto de Renda — Receita Federal
Criação do Ministério da Cultura em 1985
Celso Furtado — Centro Internacional Celso Furtado
Celso Furtado e a política cultural — Folha de S.Paulo
Lei nº 8.313, de 23 de dezembro de 1991 — Lei Rouanet

Comentários